

CapitalPath Impuls
नजदीकी फायदा देखने से पहले, दूर का नुकसान सोचना चाहिए
Vorsorgevertrag bei einem Premium-Anbieter oder ETF-Sparplan im eigenen Depot? Ein Impuls mit einem Dialog aus dem Hindi-Film Sarkar (2005) und einem Rechenbeispiel zur Steuer beim Umschichten.
Nilesh Kulkarni · CapitalPath
Aktualisiert
Nazdeeki faayda dekhne se pehle, door ka nuksaan sochna chahiye.
Übersetzung (sinngemäß): „Bevor man auf den nahen Vorteil schaut, sollte man an den fernen Schaden denken.“
Der Gedanke
Den Satz oben sagt Subhash Nagre, genannt „Sarkar“, gespielt von Amitabh Bachchan, im Hindi-Film „Sarkar“ von Ram Gopal Varma aus dem Jahr 2005. In Indien gehört er zu den viel zitierten Dialogen des Films. Der Film ist ein politisches Krimidrama aus Mumbai über Macht, Familie und Loyalität, mit Geld oder Vorsorge hat die Szene nichts zu tun.
Trotzdem passt der Satz gut zu einer Frage, die sich viele beim langfristigen Sparen stellen: Vorsorgevertrag bei einem Premium-Anbieter für private Altersvorsorge oder DIY, also ein ETF-Sparplan im eigenen Depot? Der nahe Vorteil liegt beim Depot. Es ist in den ersten Jahren günstiger, weil keine Abschlusskosten anfallen und die laufenden Kosten meist niedriger sind. Beim Premium-Anbieter zahlst du am Anfang mehr und bekommst dafür mehr Sicherheit in Form fester Regeln für die Ansparphase, meist mit der Möglichkeit einer lebenslangen Rente, und einen Steuervorteil, der erst über viele Jahre sichtbar wird.
Der ferne Schaden steckt im Depot in der Steuer. Wer über 30 Jahre ein paar Mal umschichtet, etwa um die Aufteilung wieder geradezuziehen oder den Fonds zu wechseln, verkauft dabei Anteile und realisiert Gewinne. Darauf werden jedes Mal Abgeltungsteuer und Solidaritätszuschlag fällig, und das Geld, das ans Finanzamt geht, wächst danach nicht mehr mit. In einer fondsgebundenen Rentenversicherung lösen Fondswechsel in der Ansparphase keine Steuer aus. Besteuert wird erst die Auszahlung, und wer das Kapital nach dem 62. Geburtstag und mindestens zwölf Jahren Laufzeit nimmt, versteuert in der Regel nur die Hälfte des Gewinns mit dem persönlichen Steuersatz.
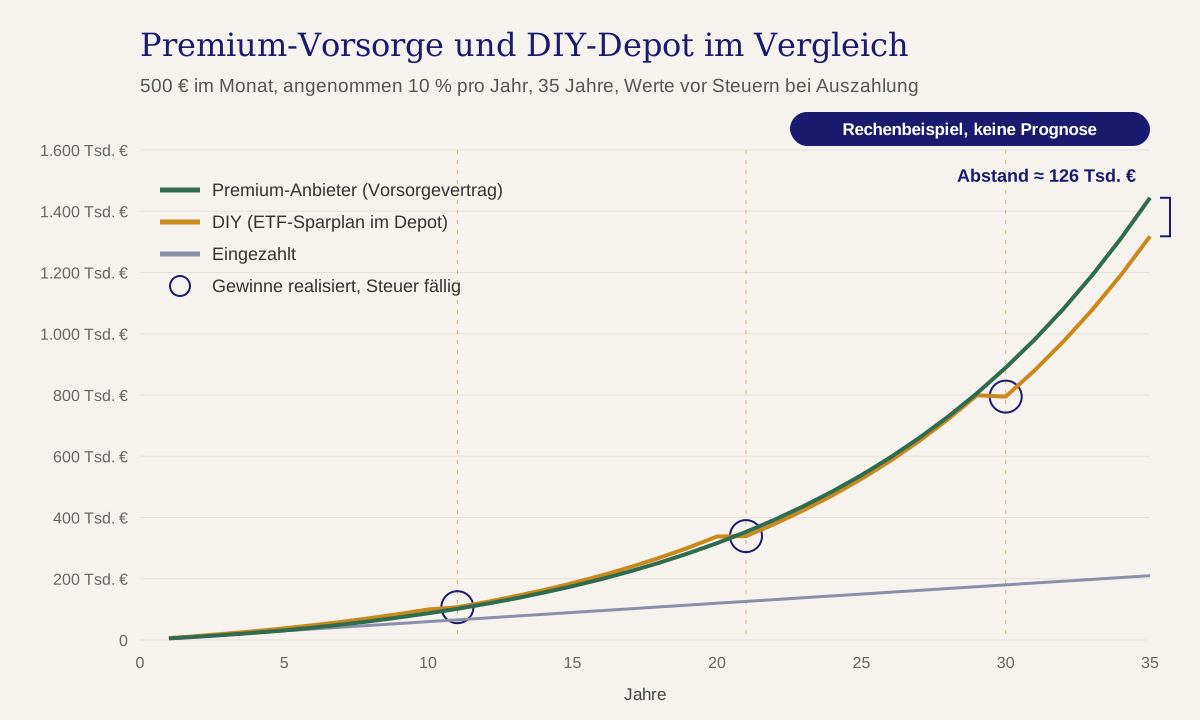
Die Grafik unten zeigt das an einem Rechenbeispiel mit 500 € im Monat über 35 Jahre. Bis etwa zum 20. Jahr liegt das Depot vorn, weil der Vertrag mehr kostet. Nach dem zweiten Umschichten zieht der Vertrag vorbei, und nach 35 Jahren stehen vor der Steuer bei Auszahlung rund 1,44 Mio. € gegen rund 1,32 Mio. €. Rechnet man diese Steuer vereinfacht mit ein, bleibt ein Abstand von etwa 32.000 €. Mit anderen Kosten, Renditen oder Steuersätzen kann er kleiner ausfallen oder sich umdrehen. Wichtig ist außerdem, dass der Vertrag wirklich bis zum Ende läuft: Wer früh kündigt, bekommt laut Verbraucherzentrale nur den Rückkaufswert, und von dem können Abschluss- und Vertriebskosten und ein Stornoabschlag abgezogen werden. In Mein Ansatz steht deshalb das Verstehen am Anfang. Wie langfristige Vorsorge aufgebaut sein kann, steht auf der Seite zur privaten Altersvorsorge.
Eine fiktive Geschichte
Die Personen und der Ablauf sind frei erfunden.
Daniel ist 32 und arbeitet als Elektroingenieur in Kassel. Seit der Gehaltserhöhung im Frühjahr will er jeden Monat 500 € für später zurücklegen, und auf seinem Schreibtisch liegen zwei Wege: das Angebot eines Premium-Anbieters für private Altersvorsorge und der ETF-Sparplan, den er in zehn Minuten selbst einrichten könnte. In der Kaffeeküche sieht sein Kollege Jonas das Angebot und schüttelt den Kopf. „Die Abschlusskosten allein! Mach das selbst, das ist viel billiger.“
Am Abend rechnet Daniel nach, und für die ersten Jahre hat Jonas recht, das Depot liegt klar vorn. Dann fällt ihm ein, wie Jonas vor zwei Jahren erzählt hat, dass er seine Fonds umgeschichtet und dabei eine ordentliche Summe an Steuern gezahlt hat. Daniel überlegt, wie oft er in 35 Jahren wohl umbauen würde, wenn sich sein Leben ändert oder ein Fonds nicht mehr passt. Dreimal kommt ihm eher wenig vor. Er rechnet es trotzdem einmal mit drei Umschichtungen durch (nur ein Beispiel) und sieht, dass der Vertrag nach gut zwanzig Jahren vorbeizieht. Ihm fällt aber auch auf, dass am Ende beide Wege versteuert werden und der Abstand dadurch kleiner wird, als er zuerst dachte.
Unterschreiben will er an diesem Abend nichts. Er nimmt eine Sprachnachricht für seine Schwester Lena auf, die Steuerfachangestellte ist: „Du hast doch Ahnung davon. Wenn ich 35 Jahre durchhalte und ein paar Mal umschichte, was kostet mich das im Depot an Steuern, und was passiert beim Vertrag bei der Auszahlung?“ Zwei Minuten später kommt ihre Antwort, nur ein Satz: „Bring am Sonntag beide Unterlagen mit, dann rechnen wir das zusammen durch.“
Was das bedeutet
01
Ein Premium-Anbieter für private Altersvorsorge kostet am Anfang mehr als ein ETF-Sparplan im eigenen Depot. Ob sich das lohnt, zeigt sich erst über Jahrzehnte und hängt an den Kosten, an der Laufzeit und daran, wie oft du umschichten würdest.
02
Im Depot wird bei jedem Verkauf mit Gewinn Abgeltungsteuer fällig, oberhalb des Sparerpauschbetrags und bei Aktienfonds nach der Teilfreistellung. In einer fondsgebundenen Rentenversicherung bleiben Fondswechsel in der Ansparphase steuerfrei, besteuert wird erst die Auszahlung.
03
Steuerfrei ist am Ende keiner der beiden Wege. Im Rechenbeispiel schrumpft der Abstand durch die Steuer bei Auszahlung deutlich, deshalb gehört sie in jeden ehrlichen Vergleich.
04
Der Vorteil eines langen Vertrags entsteht nur, wenn er auch lange läuft. Laut Verbraucherzentrale gibt es bei einer frühen Kündigung nur den Rückkaufswert, darum lohnt vor dem Abschluss die Frage, ob du die Beiträge über die ganze Laufzeit tragen kannst.
Weiterdenken
Quellen und weiteres Lesen
- Sarkar (2005 film) (öffnet in neuem Tab)
Wikipedia (englisch), Angaben zu Regie, Produktion und Besetzung (Amitabh Bachchan als Subhash Nagre alias „Sarkar“) · abgerufen 11.10.2026
- Sarkar (2005) (öffnet in neuem Tab)
IMDb, Titelseite des Films · abgerufen 11.10.2026
- Sarkar (2005), Cast and Crew (öffnet in neuem Tab)
Box Office Mojo (IMDb), Besetzung „Amitabh Bachchan, Subhash Nagre ‚Sarkar‘“ · abgerufen 11.10.2026
- Filmy Dialogue in Hindi: सरकार फिल्म का डायलॉग (öffnet in neuem Tab)
Navbharat Times, Sammlung bekannter Filmdialoge (führt den Satz als Dialog von Amitabh Bachchan in Sarkar) · abgerufen 11.10.2026
- Lebensversicherung kündigen? Diese Alternativen sind oft besser! (öffnet in neuem Tab)
Verbraucherzentrale Bundesverband, verbraucherzentrale.de · abgerufen 11.10.2026
- § 20 Einkommensteuergesetz (EStG), Kapitalvermögen (öffnet in neuem Tab)
Bundesministerium der Justiz, gesetze-im-internet.de (Abs. 1 Nr. 6 zur Besteuerung von Versicherungsleistungen, Abs. 9 Sparerpauschbetrag) · abgerufen 13.10.2026
- § 20 Investmentsteuergesetz (InvStG), Teilfreistellung (öffnet in neuem Tab)
Bundesministerium der Justiz, gesetze-im-internet.de · abgerufen 13.10.2026
Hinweis zur Erstellung
Dieser Inhalt kann mit Unterstützung künstlicher Intelligenz erstellt sein.
Kurz zur Einordnung
Dies ist allgemeine Information und Orientierung, keine individuelle Beratung.